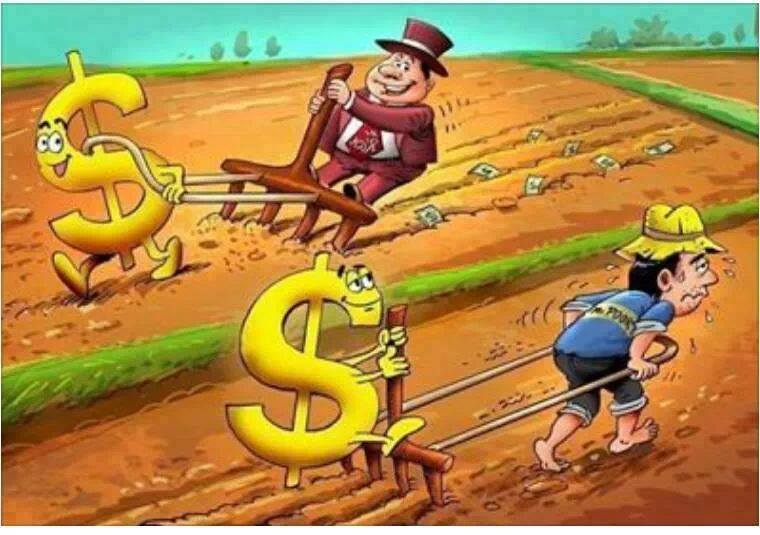
วันจันทร์ที่ 24 เมษายน พ.ศ. 2560

เคยกินห่านที่ออกไข่ทองคำไหม? อร่อยนะ!

            เชื่อว่าทุกคนน่าจะเคยได้ยิน ได้ฟัง นิทานเรื่อง ห่านกับไข่ทองคำ ที่เป็นชาวบ้านยากจน ที่บังเอิญ มีห่านที่เลี้ยงไว้ 1 ตัว ออกไข่ มาเป็นทองคำทุกวัน เอาไข่ทองคำไปขายได้ แล้วตัดสินใจ ผ่าท้อง(ก็ฆ่านั้นละ) ห่านตัวนั้น ด้วยกะว่า ผ่าออกมาแล้วจะมีไข่ทองคำมากมายเก็บไว้ แต่สุดท้าย ก็ไม่มีไข่ใดๆ และห่านก็ตายไป หมดไข่ทองคำ ที่จะเอาไปขาย ซึ่ง เชื่อว่าผู้อ่านแต่ละท่าน ก็คงนึกละว่า ชาวบ้านคนนี้ คิดอะไรไม่เข้าท่าเลย ไม่น่าโลภมาก คิดได้อย่างไร ว่าจะมีไข่ทองคำในท้องห่าน และเชื่อว่า ทุกท่านก็คงคิดละว่า ถ้าเป็นตัวเอง ก็คงไม่โลภมาก ดูแลห่านตัวนี้อย่างดี แล้วคอยเก็บไข่ทองคำไปขายทุกวัน คิดกันประมาณนี้ไหมครับ แล้วเคยคิดจริงๆ ไหมว่า เนื้อห่านตัวนี้มันน่ากิน อร่อย เหมือน ห่านพะโล้ท่าดินแดง เป็ดย่าง MK หรือ ของหวานอย่าง Honey toast ขนมเค้ก ชาเขียว กาแฟ ไหมนะ

แล้วถ้าผมบอกว่า ทุกวันนี้เราต่างก็มี ห่านแบบนี้ละ แล้วเราก็ฆ่ามันกิน ทุกปี อย่างเอร็ดอร่อยอีกด้วย จะเชื่อไหมละครับ ซึ่งถ้าคุณได้อ่านบทความในเพจ นี้มาเรื่อยๆ ก็อาจจะพอนึกออกแล้วละว่า ผมจะวนกลับมาพูดเรื่องเดิมๆ ก็คือ เงินออม ของทุกท่านนั้นละครับ ที่จะเป็นห่านทองคำ ของทุกคน

แรกๆ ห่านของท่าน (เงินออม) อาจจะเป็นลูกห่านตัวเล็กๆ ออกลูกมาเป็นไข่ฟองเล็กๆ ที่เป็นไข่ธรรมดา ไม่ได้เป็นทองคำ กินก็ไม่อิ่ม ก็ประมาณเงินออมน้อยๆ ที่ฝากธนาคารไว้ แล้วได้ดอกเบี้ยปีละไม่กี่บาทนั้นละครับ แล้วเราทำอย่างไรกับ ลูกห่านตัวนี้ละครับ หาความรู้ในการดูแล หาอาหารที่จะป้อนให้มันกลายเป็นห่านที่ออกไข่มาเป็นทองคำ หรือ เลี้ยงมันให้โตมาเป็นห่านธรรมดา หรือ จับมันกินตั้งแต่ยังเป็นไข่กันครับ

ลูกห่าน ก็เปรียบได้เหมือน เงินออมเล็กๆ น้อยๆ ของเราละครับ ถ้าเรารู้จักค่อยๆ เลี้ยงเงินนี้ ให้มันเติบโต ห่านมันก็โตมา ออกไข่ให้เรากินได้ เพียงแต่มันก็ต้องใช้เวลาให้มันโต และมันก็ออกไข่ธรรมดา

แต่หากเราได้ศึกษา หาอาหาร ดั้งด้นค้นหาอาหารดีๆ มาให้ห่านกิน พร้อมเลี้ยงดูในสถานที่ ที่จะให้ห่านนั้นเติบโต ให้ได้ตามเป้าหมาย รอจะถึงวันหนึ่งที่มันผลิตออกไข่ทองคำมาให้ ก็เปรียบเหมือน กับที่เรา ทยอยสะสมและเพิ่มเติมความรู้ในการลงทุน และนำเงินนั้นไปลงทุนให้งอกเงย จนวันหนึ่ง ดอกผลจากเงินออมนั้น ก็จะเป็นไข่ทองคำ ที่จะเลี้ยงดูเราในแต่ละวันได้เช่นกัน

ว่าแต่หากว่าทุกวันนี้เรา ไม่เคยเก็บออม แต่เอาเงินออมนั้น ไปซื้อของกิน ซื้อเป็นย่าง ซื้อขนม ซื้อของที่อยากได้ตามใจเราทุกอย่าง ก็คงไม่ต่างจากชาวบ้านคนนั้น ที่ฆ่าห่าน หรือไม่ซิ จะแย่กว่าชาวบ้านคนนั้นอีกนะ เพราะ เราจะไม่เคยได้เลี้ยงห่านจนโต จนออกไข่ทองคำ แต่เรากินมันตั้งแต่ห่านตัวนั้นยังอยู่ในไข่เลยต่างหาก

 รู้จักหาความรู้ ในการลงทุน (หาวิธีว่าทำอย่างไร ให้ห่านกินอะไร จึงจะออกไข่เป็นทองคำ) พร้อมกับ ทยอยเก็บค่อยๆ ป้อนอาหารห่านของเราให้โตขึ้น ไข่ทองคำ จากเงินออม เงินลงทุนของเรา ก็จะได้ออกมาในซักวันหนึ่งครับ

หัดเดินการเงิน

ขอบคุณภาพประกอบจาก https://pixabay.com

วันพฤหัสบดีที่ 5 มกราคม พ.ศ. 2560

คนส่วนใหญ่ หมดอนาคต เมื่อเรียนจบ มีงานทำ

                อ่านหัวข้อแล้ว งง กันไหมครับ ปกติจะต้องบอกกันว่า คนหนุ่มสาว เริ่มต้นชีวิต เมื่อเรียนจบ มีงานทำ แต่ผมจะบอกว่า ผมเห็นหลายๆ คน หมดอนาคต หมดเป้าหมายในชีวิต เมื่อเรียนจบ และมีงานทำ คืออย่างไร มาฟังคำอธิบายกันครับ


                คนเราเกิดมา พอเริ่มเรียนรู้หัดเดิน หัดพูดได้ซักพัก ก็จะเริ่มเข้าเรียนในการศึกษาระดับอนุบาล พอจะจบอนุบาล เด็กสมัยนี้บางคนก็จะต้องไปติว สอบเข้าสาธิต สอบเข้าเพื่อเรียนระดับชั้นประถม เด็กจะเริ่มรู้เรื่องแล้ว และเด็กก็จะได้เป้าหมายในชีวิตมาว่า ต่อไปนี้นะ จะต้องเรียนประถมอีก 6 ปี พอจบ ป.6 ก็เรียนมัธยมอีก 6 ปี แล้วเข้าเรียน มหาวิทยาลัย จบปริญญาตรี (หรือจะไปสายอาชีพก็ว่ากัน) แล้วไงต่อ ก็มีทางเลือก มีเป้าหมาย ที่ พ่อ แม่ หรือ สังคม บอกไว้ว่า จะเรียนต่อ หรือ ทำงาน ถ้า ทำงานก็ คือ การเลี้ยงดูตัวเอง หารายได้ดูแลตัวเอง ต่อไป

จบแล้วครับ ชีวิต คือ ตั้งแต่รู้ความ คนเราในยุคนี้ จะได้รับเป้าหมายกันมา โดยไม่ต้องคิดเป้าหมายให้กับตัวเองว่า ต้องเรียนหนังสือนะ เรียนไปตามระดับชั้นต่างๆ พอเรียนจบ ก็หางานทำ ได้งานทำ ก็เลี้ยงดูตัวเอง .... แล้ว เออ... ไงต่อครับ

                มึนไหม มีไหน คิดออกไหม ว่า เป้าหมายต่อจากนี้คืออะไร ใครคิดออก คิดได้ ดีมากครับ แต่หากคิดไม่ออก ไม่ต้องคิดมากครับ คุณน่าจะเป็นคนส่วนใหญ่ ในประเทศ (หรือในโลก) นี้เลยละ ที่เป็นกันอย่างนี้ เมื่อเราไปอ่านบทความของคนที่ประสบความสำเร็จในชีวิต เราจะเจอ จุดที่เหมือนกันจุดหนึ่งครับ คือ คนเหล่านั้น มีเป้าหมายต่อว่า ชีวิตนี้ จะทำอะไร จะเป็นอะไร หรือ โดนบังคับให้มีเป้าหมายอะไร เช่น บางคน ไม่มีจะกิน อดอยากมาก่อน ก็มีเป้าหมาย ที่จะมั่งคั่งมีบ้านหลังแรก จะร่ำรวยให้ได้ บางคน อยู่ในบ้านที่มีกิจการขนาดใหญ่ ก็มีเป้าหมายที่จะต้อง มาสานงานต่อ แต่อีกหลายๆ คน ชีวิตปานกลาง ไม่ได้ลำบากมากมาย ไม่ได้มีกิจการจะสืบทอดอะไร แล้วเป้าหมายเราคืออะไรกันครับ

                อาจจะมีหลายคนนึกเถียงในใจว่า ทำไมละ มีงานทำ มีชีวิตที่มีความสุข ก็เพียงพอแล้วนิ ไม่เห็นต้องมีเป้าหมายอะไรเลย อะ! จริงหรือเปล่าครับ นั้นละครับ เป้าหมายของคุณ เพียงแต่ คุณตีความเป้าหมายนั้นออกมาไหม และรู้หรือไม่ว่า อย่างไรถึงจะบรรลุ เป้าหมายของคุณได้ เช่น คำว่า ชีวิตที่มีความสุข ของคุณ คุณต้องมีรายได้เท่าไร ต้องดูแลพ่อแม่ ไหม ต้องดูแลเผื่อจะมีลูกไหม มีคู่แต่งงานไหม ถ้ามี แล้วคุณต้องทำอย่างไร ให้ชีวิตพร้อมกับสิ่งที่เป็นเป้าหมายของคุณ คุณต้องมีรายได้เท่าไร มีรายได้จากทางไหน และท้ายที่สุด หากคุณบอกว่าคุณทำงานประจำแล้ว แล้วในวัยเกษียณอายุ คุณจะอยู่อย่างไร??

                ลืมคิดกันไปไหมครับ เชื่อว่าหลายคนเป็น เพราะความเคยชิน ที่เราทุกคนได้รับมาตั้งแต่เด็ก เรามีคนมาตั้งเป้าหมาย ให้เรามาตลอด ให้เราเรียน ไปตามลำดับ จนถึงทำงาน ซึ่งก็ถือว่าบรรลุ เป้าหมายกันแล้ว เย้! แล้ว.. จบไหม ?

                ไม่จบหนะซิครับ ชีวิตยังดำเนินผ่านไปไม่ถึงครึ่งชีวิตเลย ยังไม่ 30 ปีเลย แต่อนาคต จะเป็นอย่างไร มืดมนเหลือเกิน ใครได้อ่านบทความนี้ ลองทำนะครับ ทำทันทีเลย ตอนนี้ วันนี้ คืนนี้ อะไรคือเป้าหมายของเรา เอาให้ชัดนะครับ แล้วเมื่อได้เป้าหมายแล้ว เราต้องทำอย่างไร จึงจะคว้าเป้าหมายนั้นมาได้ ชีวิตคุณเริ่มต้นแล้วครับ และไม่ใช่เด็กตัวเล็กๆ ที่จะมีคนมาขีดเส้นทางไว้ แต่เป็นตัวคุณเอง ที่จะต้องสร้างสรรค์ นำพาชีวิตของคุณขึ้นมาเอง

                ส่วนบทความนี้ เกี่ยวกับ การเงิน การลงทุนอย่างไร ผมเขียนเพราะ หลังจากผมพยายาม ชักชวน สอนน้องๆ ที่ทำงานด้วยกัน หลายๆ คนให้มาสนใจ การเก็บออม และการลงทุน ผมพบว่า คนเหล่านั้น ขาดความสนใจครับ โอกาสอยู่ตรงหน้าแท้ๆ แต่ปล่อยไป เหมือนกับการทำงานในแต่ละวัน (และเหมือนกับผมที่ผ่านมาหลายปี) ที่ทำไปเรื่อยๆ เพราะ ขาดเป้าหมายนี้ละครับ คิดแค่ บอกแค่ มีงานทำงานวันนี้ ชีวิตมีความสุขแล้ว พอแล้ว.. อา.. อนาคต 

หัดเดินการเงิน

ขอบคุณภาพประกอบจาก https://pixabay.com/

วันอังคารที่ 15 พฤศจิกายน พ.ศ. 2559

บอกว่าให้เงินทำงานให้ แล้ว เงินของแต่ละคนทำงานได้เท่ากันหรือเปล่า

   เชื่อว่าหลายๆ ท่าน คงเคยได้ยิน คำกล่าวที่ว่า “เราไม่ควรทำงานเพื่อเงิน แต่ควรให้เงินทำงานให้เรา “ แปลว่าอะไรละ แปลว่า ถ้าเราทำงาน เพื่อให้ได้เงินมา แล้วเราก็ใช้เงินที่ได้จากการทำงาน ในการใช้จ่ายไปจนหมด เมื่อเงินหมด เราก็ต้องทำงานหาเงิน วนไปเป็น วัฏจักร แบบนี้ นั้นก็คือ เราจะไม่สามารถที่จะหยุดทำงานได้ เพราะถ้าหยุดทำงานเมื่อไรเราจะไม่มีเงินใช้ แล้วเราก็ต้องกลับมาทำงานเหมือนเดิม

                จึงมีแนวคิดว่า เราจะต้องให้เงินมาทำงานให้เราแทน นั้นคือ พอเราทำงานได้เงินมา เราต้องนำเงินที่ได้มานั้น มาหาประโยชน์ จากเงินก้อนนั้น ให้มันชักชวน เงินมาให้กับเราเพิ่มขึ้น ให้เงินทำงาน แทนที่เราจะไปทำงาน ซึ่งถ้าหากว่าเงินที่เราได้มานี้ สามารถทำงานได้มาก มากเท่ากับที่เราทำงานอยู่ เราเองก็จะไม่ต้องทำงานหาเงินแล้ว เพราะเงินจะทำงานให้เราเอง

                ซึ่งการที่จะให้เงินทำงานให้เราได้นั้น แน่นอนเลย อย่างแรกก็คือ เราต้องมีเงินที่จะมาทำงานให้เรา และสอง ที่สำคัญก็คือ เราต้องสอนเงิน บอกเงินของเรา นั้นให้ทำงานให้เราได้อย่างมีประสิทธิภาพ เพราะเงินของแต่ละคน ทำงานได้ไม่เท่ากัน และ ถ้าจะพูดให้ชัดๆ ก็ต้องบอกว่า เงินของแต่ละคน จะทำงานได้มากน้อยเท่าไร อยู่ที่ความสามารถของเจ้าของเงินนั้นเอง

                มองในมุมที่ทุกคนคุ้นเคย ในการทำงาน คนที่จะทำงานแล้วได้ผลตอบแทนสูง จะเป็นคนที่มีความรู้ และทำงานเก่ง ในมุมของเงิน ก็เช่นกัน แต่เงิน ศึกษาเองไม่ได้ เรียนรู้เองไม่ได้ ดังนั้นคนที่จะต้องเรียนรู้ และจัดสรรเงินให้ไปทำงาน เป็นเรื่องของเจ้าของเงินนั้นเอง
  • เงินของบางคน ไม่เคยทำงานมากมาย ทำงานเพียงแค่ เป็นสิ่งแลกเปลี่ยน กับ อาหาร สิ่งของ สิ่งอำนวยความสะดวกต่างๆ แล้วก็หมดไป
  • เงินของบางคน เจ้าของเงิน อาจจะเพียงแค่ให้เงิน ไปนอนพักผ่อน สบายๆ ในโรงแรมสุดหรู อย่างบัญชีออมทรัพย์ของธนาคาร ซึ่งเงินก็นั่งๆ นอนๆ แล้วสิ้นปีก็ให้ผลตอบแทนกลับมานิดๆ หน่อยๆ
  • เงินของบางคน ทำงาน โดยเจ้าของสั่งให้ไป อยู่ในตลาดหุ้น วิ่งขึ้น วิ่งลง ฝ่ามรสุม อะไรบ้างก็ไม่รู้ เงินบางก้อนวิ่งถูก ก็ให้ผลตอบแทนที่ดีมา บางก้อน วิ่งไม่เก่ง วิ่งแบบไม่มีแบบแผนมีแผน เจ้าของเงินให้แผนที่มาผิดๆ ก็ตกหลุม บาดเจ็บ ล้มตายไปก็มี
  • เงินของบางคน ถูกส่งไปอยู่กับโค้ช อย่างกองทุนรวม ที่นำเงินไปฝึกฝน และจัดสรรเงินไปทำงานให้ แน่นอนว่าต้องเสียค่าจ้างโค้ช ค่าที่พักอาศัย แต่เงินนั้น ก็ถูกจัดสรรให้ไปทำงานในสิ่งที่โค้ชคนนั้นถนัด ซึ่งก็มักจะได้ผลตอบแทนมา ตามที่โค้ชนั้นๆ บอกแนวทางไว้
  • เงินของบางคน ถูกนำไปลงทุน แลกเปลี่ยนกับทรัพย์สิน  แปลงเป็นอสังหาริมทรัพย์ ที่เปิดรับ ชักชวนเงินอื่นๆ มาพักผ่อน มาร่วมแก๊ง กันมากขึ้น
                ใช่ครับ เงินเหมือนกัน  แต่เงินทำงานเองไม่ได้ เงินจะทำงานได้ดี ไม่ดี ไม่มีหรอกครับ เงินที่โง่ ที่ฉลาด เงินเพียงแค่ทำงาน ตามที่เจ้าของเงิน บอกให้มันไปทำเท่านั้น ดังนั้น หากจะอยาก ให้เงินทำงานให้ เงินจะทำงานได้ดี ไม่ดี ก็อยู่ที่เจ้าของเงิน หากเจ้าของเงินเอง ยังไม่รู้จักที่จะทำงาน ไม่มีความรู้ทางการเงิน ก็อย่าคาดหวังว่าเงินจะทำงานให้ได้มากมายเลยครับ เงินมันก็อยากทำงานสบายๆ ตามที่เจ้าของเองทำเหมือนกัน หากเจ้าของเงิน ยังคงใช้ชีวิตสบายๆ ใช้จ่ายเงินเพื่อความพึงพอใจ ในแต่ละวัน โดยไม่เคยคิด ไม่เคยเริ่มศึกษา แล้วลงมือทำ เงินของเค้า ก็จะนอนหลับ พักผ่อนไปพร้อมๆ กับเจ้าของเงินเช่นกันครับ

                จะเริ่มให้เงินทำงาน เจ้าของเงินก็ต้องเริ่ม หัดเดินการเงิน หัดคลาน ไป ก็จะเริ่มเดินกันได้เอง ว่าแต่ คุณเริ่มหัดเดินการเงินหรือยังครับ

ขอบคุณรูปภาพจาก https://kunsuemoney.wordpress.com

วันจันทร์ที่ 5 กันยายน พ.ศ. 2559

รู้ไหมปกติแล้ว กินบุฟเฟ่ต์มื้อนึง ใช้เวลาเท่าไรกัน?

คำถามจากหัวข้อ หลายๆ คนคงบอกว่า ก็ใช้เวลามากที่สุด ที่ร้านให้กินได้นั้นละ เดี๋ยวไม่คุ้ม .. ลืมอะไรไปหรือเปล่าครับ ว่าอันนี้เป็นบทความเกี่ยวกับการเงิน หรือผู้เขียนเอง นึกอยากกินบุฟเฟ่ต์ ให้คุ้มเงิน เลยมาตั้งคำถาม วิเคราะห์ หาวิธีกินให้คุ้มหรือเปล่า ไม่ใช่แล้วครับ และคำตอบจากคำถามนี้  อาจจะทำให้หลายๆ คน จุก จนกินบุฟเฟ่ต์ไม่ลงเลยก็ได้ (บทความนี้ยาวหน่อย ตัวเลขเยอะ อ่านผ่านๆ ก็ได้ แต่อยากให้จับให้ได้ ว่าหากเปลี่ยนวิธีคิดการซื้อของเป็นเวลา แทนเงินตรา จะรู้สึกอะไรไหม)


เพราะคำถามเต็มๆ นั้นคือ คุณ ใช้เวลาในการใช้ชีวิตของคุณไปเท่าไร สำหรับจ่ายค่ากินบุฟเฟ่ต์ 1 มื้อ ใช่ครับ ผมไม่ได้ถามถึงราคา ที่หลายๆ คนยินดีที่จะจ่าย เพื่อกินอาหารสุดโปรด (หรือบางทีก็ไม่ได้โปรดหรอก แค่อยากกินมากๆ ให้จุใจ ให้คุ้ม!) เรามองมาคำนวณกันไหมว่า เราใช้เวลาของชีวิตเราไปเท่าไร เพื่อให้ได้กินบุฟเฟ่ย์ซักหนึ่งมื้อ

ผมสมมุตินะครับว่าคุณเป็นมนุษย์เงินเดือน ที่มีเงินเดือน เดือนละ 20,000 บาท ในหนึ่งขั่วโมง คุณทำรายได้ได้เท่าไรครับ หลายๆ คนคงจะคำนวณโดย บอกว่าถ้าเดือนหนึ่ง ทำงาน 20 วัน วันละ 8 ชั่วโมง ดังนั้น 1 เดือน มีชั่วโมงทำงานเท่ากับ 20x8 = 160 ชั่วโมง ดังนั้นก็จะเท่ากับว่า หนึ่งชั่วโมงที่ทำงาน คุณมีรายได้เท่ากับ 20,000/160 = 125 บาท ก็พอจะ ok ใช่ไหมครับ ไปกินบุฟเฟ่ต์ซักมื้อละ 499 บาท ก็เท่ากับทำงานซัก 4 ชั่วโมง (หรือครึ่งวัน) ก็ได้ละ สำหรับเวลาแห่งความสุข 1 มื้อ

เอาใหม่นะครับ ลองคิดถึงเวลาอันมีค่าของคุณจริงๆ คนทุกคนมีเวลาวันละ 24 ชั่วโมงเท่ากันครับ จากเงินเดือน 20,000 บาท เราได้มันมาจริงๆ ไหมครับ ไม่จริงเลย ไม่มีใครได้เงินเข้าบัญชีครบ 20,000 บาท เลยครับ เพราะอย่างแรก จะโดนหักภาษี และประกันสังคมก่อน (อันนี้โชคดีนิดว่า Rate ภาษีใหม่ เลยไม่โดนหัก) หักประกันสังคม 750 บาท เหลือ 19,250 บาท
ไม่ใช่แค่นั้น เมื่อเราต้องออกจากบ้าน เดินทางไปทำงาน เราจะมีค่าใช้จ่ายต่างๆ ที่เราต้องจ่ายออก เพื่อไปทำงานให้ได้รายได้นี้มา เช่น ค่าเดินทาง สมมุติวันละ 140 บาท ทำงาน 20 วันก็ เดือนละ 2,800 บาท

ค่าชุดค่าแต่งตัว เสื้อผ้า รองเท้า กระเป๋า และหนักที่สุด ค่าเข้าสังคม (อันนี้คนทำงานมีชุดฟอร์มอาจจะประหยัดหน่อย) 2,500 บาท (ผมประหยัดไปไหม?) อธิบายนิดนึง บางคนอาจจะบอกว่า อันนี้ไม่เกี่ยวนิ แต่ถ้าผมถามคุณว่า หากคุณไม่ต้องออกไปทำงาน นอนเล่นอยู่บ้านตลอด 30 วัน คุณจะต้องมีค่าใช้จ่ายในส่วนนี้ไหมละ

จากตัวอย่างข้างต้น สรุปแล้ว เราได้เหลือเงินเข้ากระเป๋า ที่หัก ค่าใช้จ่ายจากการไปทำงานแล้วจริงๆ เท่ากับ 13,950 บาท

อีกนิด ย้อนมาคุยเรื่องเวลากันอีกทีว่า เวลาในชีวิตที่เราต้องใช้ไปในการมาทำงานหมดไปเท่าไรบ้าง
1. เวลาทำงาน 8 ชั่วโมง + 1 ชั่วโมงพักเที่ยง ซึ่งมันก็เป็นเวลาที่เราต้องเสียไปเพื่อมาทำงานถูกมะ
2. เวลาเดินทาง สมมุติ ใช้เวลา 1 ชั่วโมงครึ่ง ในการเดินทางไป และกลับ รวมก็ 3 ชั่วโมง
ดังนั้นจากเวลาที่ทุกคนมีเท่ากัน 24 ชั่วโมง เราต้องแบ่งเวลาในชีวิตเรามา 9 + 3 = 12 ชั่วโมงต่อวัน เพื่อมาทำงานให้เหลือเงินใช้จ่ายในชีวิต 13,950 บาทต่อเดือน หรือ เท่ากับ 58.125 บาท ต่อชั่วโมง เฮ้ย! เอาแล้วไงครับ สรุปว่าทุกวันนี้ เราต้องยกเวลาใช้ชีวิต ที่เรามี ไปทำงาน ที่ได้เงินมาชั่วโมงเพียงชั่วโมงละ 58.125 บาท ถ้ากินบุฟเฟย์ 499 บาท ก็เท่ากับว่า เราต้องใช้เวลาในชีวิตเราไปทำงานเพื่อให้ได้บุฟเฟ่ย์ 1 มื้อนี้มาเท่ากับ 499/58.125 = 8.59 ประมาณ 8 ชั่วโมงครึ่ง สำหรับค่า บุฟเฟ่ย์ 1 มื้อ!!!!

OK ไหมครับ อร่อยไหมครับ คุ้มค่าไหมครับ กับการทาน 8 ชั่วโมงครึ่ง (หรือทำงานทั่งวัน 1 วันเต็มๆ) เพื่ออาหาร 1 มื้อ ลองคิดกลับกันนะครับ หากเราต้องเป็นคนทำอาหารมื้อนี้เอง ก็เท่ากับเราใช้ทำถึงเวลา 8 ชั่วโมงครึ่ง นั่งเตรียมอาหาร เตรียมทุกอย่าง เพื่อนั่งกินชิวๆ สบายๆ อิ่มๆ กันไป

แน่นอนครับ หากคุณ ไม่ต้องเดินทางไกล หากคุณมีรายต่อเดือน หรือ ทำงานที่มีรายได้ต่อชั่วโมงได้มากกว่านี้ มันก็คงไม่มาก หรือหากคุณมีรายได้ที่เรียกว่า passive income เข้ามา ก็อาจจะมองได้ว่า กินอาหารมื้อนี้ฟรีๆ โดยไม่ต้องทำงาน แต่หากคุณยังเป็นพนักงานประจำที่มีรายได้ทางเดียว และไม่มีเงินเก็บอะไรมากมาย ลองเปลี่ยนมุมมอง มาหัดเดินทางการเงิน กันนิดนึงนะครับ

หัดเดินการเงิน

ขอบคุณ ที่มี idea การคำนวณชั่วโมงทำงานแบบนี้จาก http://www.startyourway.com/

วันจันทร์ที่ 8 สิงหาคม พ.ศ. 2559

ถ้ามีขนมสุดอร่อยวางอยู่ตรงหน้า เราอดทนไม่กินได้ไหม?

     ความอดทนรอคอยอะไรซักอย่าง มีผลต่อความสำเร็จในชีวิตของคนเราหรือเปล่านะ ลองย้อนๆๆๆ กรอเทป อะ.. บงบอกอายุผู้เขียนบทความ ยุคดิจิตอลแบบนี้เอาเป็นอะไรดีละ เลือนแถบถอยหลังพอได้ไหม 55 ย้อนอดีตกลับไปว่า เราเคยพลาดไม่ได้อะไร เพราะด่วนตัดสินใจอะไรไปบ้างหรือเปล่า ไม่ยอมรออะไรหรือเปล่านะ

     บทความนี้ผมเขียนขึ้นเพราะบังเอิญ ได้อ่านบทความเกี่ยวกับการทดลองที่ถูกตั้งชื่อว่า ‘Marshmallow Test’ หรือ การทดสอบมาร์ชแมลโลว์ การทดลองนี้ เป็นผลงานวิจัยของ ศาสตราจารย์ Walter Mischel ณ. ขณะเป็นอาจารย์ที่มหาวิทยาลัยแสตนฟอร์ด (Stanford University) การวิจัยนี้ ได้ทำการทดลองกับเด็ก โดยให้เด็กนั่งอยู่ในคนเดียวในห้อง พร้อมกับขนมมาร์ชแมลโลว์ 1 ชิ้น (หรือขนมที่เด็กคนนั้นชอบ) โดยตกลงกับเด็กว่า จะได้ขนมนั้นเพิ่มอีก 1 ชิ้น หลังจากผู้วิจัยกลับมาที่ห้องอีกครั้งในอีกประมาณ 15 นาทีข้างหน้า ถ้าขนมชิ้นนี้ยังไม่ถูกกินไปก่อน โดยมีการตั้งกล้องจับภาพไว้ ซึ่งก็มีเด็กที่อดทนไม่ได้ หยิบกินทันที เด็กที่รอได้ซักพัก เริ่มปิดตา เริ่มเลียขนม และเด็กที่อดทนได้ (ฮันแน่ ลองสมมุติกับตัวเองกันบ้างไหมครับ ว่าเป็นเราจะทำไง บางคนอาจจะเป็นส้มตำ เป็นหมูปิ้ง เป็นไก่ย่าง เป็นพิซซ่า ก็แล้วแต่นะครับ) โดยการวิจัยนี้ มีการติดตามกลุ่มตัวอย่างเด็กที่ได้ทดสอบ ในอีก 10 – 20 ปี หลังจากนั้น พบว่าเด็กที่ มีทักษะ การรอคอยที่ดี (อดทนที่จะไม่กินขนม จนได้เพิ่มอีก 1 ชิ้นได้) เมื่อเติบโตขึ้นนั้น มีระดับสมองและสติปัญญาทางอารมณ์ ที่ดี และมีชีวิตที่ประสบความสำเร็จดีทีเดียว

     ผมเอาการวิจัยนี้มาเขียนถึงทำไม มันเกี่ยวกับการเงินอย่างไร นึกออกไหมครับ ทุกวันนี้ ผู้ใหญ่หลายๆ คน ได้ผ่านการทดลองแบบนี้มาไม่รู้กี่สิบ กี่พันครั้งแล้วครับ กับการรอคอย เก็บเงินที่จะซื้อ Smartphone เครื่องใหม่ ซื้อชุดใหม่ ซื้อรถคันใหม่ ซื้อบ้านหลังใหม่ หากิ๊กคนใหม่ (เฮ้ย!.. ไม่ใช่ละ) แล้วมีผลอย่างไรครับ บางคนอดทนรอไม่ไหว ก็รูดบัตรผ่อนจ่ายซื้อ (เป็นหนี้) บางคนรอได้ ก็เก็บเงิน เอาไว้จนพอแล้วค่อยซื้อ บางคนเก็บเงิน เอาเงินไปลงทุน แล้วเอาผลประโยชน์ที่ได้จากการลงทุนมาซื้อ

     ใช่ครับ เรื่องของการเก็บเงิน และการลงทุน การมีทักษะในการอดทนรอนั้น สำคัญมาก และที่สำคัญกว่านั้น การลงทุน จำเป็นที่เราจะต้องอดทนในหลายๆ เรื่อง ทั้งอดทนที่จะไม่ใช้จ่าย เพื่อเก็บออม อดทนที่จะศึกษาวิธีการลงทุน เพื่อให้เงินที่เก็บนั้นงอกเงย (ซึ่งช่วงที่ศึกษาก็ไม่ได้อะไรกลับมาเลย จะหักขนมชิมซักนิดก็ไม่ได้) หากคุณไม่มีทักษะในการอดทนรอคอยอะไรซักอย่าง ความสำเร็จในการลงทุน หรือการทำงานนั้น ย่อมเกิดขึ้นได้ยากมากๆ ครับ

     หลายคนอ่านมาถึงตรงนี้ ก็ลองหยุดตั้งสติกันนิดนะครับ การจะประสบความสำเร็จด้านการเงินได้นั้น เราต้องมีเป้าหมายละ ว่าเราอยากจะได้อะไร อยากมีเงินพอใช้เมื่อเกษียณ อยากมีเงินพอที่จะใช้ในชีวิตประจำวัน โดยไม่ต้องทำงานเต็มเวลา หรืออยากจะมีเงินทอง ร่ำรวย หากเราไม่มีความอดทนเพียงพอ เราอาจะไปหวังรวยทางลัด เช่น ซื้อลอตเตอรี่ เล่นการพนัน ค้าขายอะไรที่ผิดกฎหมาย หรือ เราอาจจะเพียงแค่ทำงานหาเงินใช้จ่ายไป ให้เพียงพอไปวันๆ โดยไม่ได้อดทนเก็บเงิน หรือ ลงทุนในการศึกษา เพื่อพัฒนาตัวเอง หรืออาชีพเพื่อสร้างรายได้ให้กับตัวเอง

    สำหรับคนที่คิดว่าตัวเองอดทนหาช่องทางทำกินดีๆ ได้แล้ว ก็ลุยเลยครับ แต่สำหรับใครที่ยังไม่ได้เริ่ม หรือ ยังไม่รู้จะเริ่มอย่างไร ก็เริ่มเก็บออม และเริ่มอดทน ศึกษา หัดเดินการเงิน ไปด้วยกันครับ การอดทนรอคอยความสำเร็จนี้ จะพาคุณประสบความสำเร็จในชีวิตได้แน่นอน ไม่ทางใดก็ทางหนึ่งครับ

หมายเหตุ ที่มารูปภาพ http://sites.psu.edu/dps16/2016/02/04/the-marshmallow-test/
ข้อมูล Marshmallow Test  http://jamesclear.com/delayed-gratification

วันพฤหัสบดีที่ 4 สิงหาคม พ.ศ. 2559

เริ่มเก็บออม ลงทุน เริ่มในกองทุนรวมได้เลยไหม?

                    หลายๆ คน คงเคยได้ยินว่า รัฐ ออกพันธบัตรรัฐบาล ดอกเบี้ยสูง (สูงว่าฝากประจำนิดๆ 55) หรือ เคยได้ยิน เพื่อนๆ บางคนบอกว่าเล่นหุ้นแล้วได้กำไรเยอะมาก (แต่วันที่ขาดทุน มันก็นั่งปาดน้ำตาอยู่อย่างเงียบๆ คนเดียว) แล้วทำอย่างไรดีละ กับเราที่ยังไม่มีความรู้เรื่องพวกนี้เลย ได้แต่ร้องเพลง ฉันเป็นเพียงชายคนนึง ที่มีเงินออม เป็นล้าน (จริงๆ หลักร้อย) แต่ไม่รู้จะลงทุนยังไง จะซื้อพันธบัตรรัฐบาล ก็ไม่รู้จะซื้อที่ไหน จะซื้อหุ้น ก็ไม่รู้เรื่องอะไรเลย ... ทำอย่างไรดี

                เหตุการณ์นี้แน่นอน ไม่ได้เกิดกับคุณคนเดียวครับ คนข้างๆ คุณหลายๆ คนก็เป็นเหมือนคุณนั้นละ และเมื่อมีความต้องการ ก็ย่อมมีคนจัดบริการ มาเพื่อตอบสนอง มาขายคนอย่างคุณ เพื่อหารายได้อย่างแน่นอน ใช่แล้วครับ ที่ผมเปิดหัวข้อไว้ กองทุนรวม ไงครับ 

                  กองทุนรวม (Mutual Fund) คือ การที่มีคนมารับให้บริการนำเงินของคุณและคนอื่นๆ มารวมๆ กันตั้งเป็นกองทุนรวมเงินขึ้นมา แล้วอาสานำเงินนั้น ไปลงทุน ในหลักทรัพย์ (เช่น หุ้น ตราสารหนี้ พันธบัตร เงินฝาก) หรือ ทรัพย์สินประเภทอื่นๆ ตามนโยบายที่บอกไว้ (เช่น ทองคำ) เมื่อนำเงินไปลงทุนแล้วได้กำไร (หรือขาดทุน) ก็จะมีผลกับเงินลงทุนของคุณ เวลาเราซื้อกองทุนรวม เราจะได้เป็นการซื้อจำนวนหน่วยลงทุน เช่น วันที่เราซื้อ หน่วยลงทุนละ 10 บาท เราซื้อด้วยเงิน 1,000  บาท ก็จะได้มา 100 หน่วยลงทุน ผ่านไป 1 เดือน กองทุนนี้ นำเงินไปลงทุน ได้ผลตอบแทนมาดี ทำให้ราคาหน่วยลงทุนเพิ่มขึ้นเป็น หน่วยละ 11 บาท ถ้าเราขาย เราก็จะได้เงินมา 1,100 บาท กำไรเหนอะๆ 100 บาท (ทั้งนี้ บางกองทุน อาจจะมีค่าธรรมเนียมซื้อ/ขาย ทำให้ไม่ได้ราคามาเต็มมูลค่า) ดูตัวอย่างแล้วตาลุกวาวเลยละซิ กำไร 10% ใน 1 เดือน แต่หากเหตุการณ์ตรงกันข้าม ลงทุนแล้วตลาดหุ้นตก เหลือหน่วยละ 8 บาท เกิดเราต้องการใช้เงินด่วน ณ. ตอนนั้น แล้วขายหน่วยลงทุนคืน หรือ อาจจะตกใจ บอกไม่เอาแล้ว กลัวการขาดทุน รับไม่ได้ ก็ยอมรีบขายไปในราคาหน่วยละ 8 บาท จาก 1 พัน ก็เหลือ 800 บาทแทน
                และที่สำคัญ กองทุนรวม ไม่ใช่หน่วยงานการกุศล แถมยังบอกว่า ใช้มืออาชีพในการมาบริการเงินกองทุนนี้ให้ แน่นอน มืออาชีพย่อมมีค่าจ้าง และค่าจ้างไม่ได้มาจากกำไรจากการลงทุน แต่ไม่ว่าจะลงทุนแล้วกำไรหรือ ขาดทุน ก็ต้องเก็บค่าจ้าง ในการดำเนินการ
                ดังนั้น ก่อนลงทุนในกองทุนรวม ก็ต้องเข้าใจว่า การลงทุนในกองทุนรวม มีค่าใช้จ่ายอย่างไร กองทุนรวมที่เราซื้อนั้น ลงทุนในหลักทรัพย์ที่มีความผันผวนมากหรือน้อยอย่างไร ระยะเวลาในการลงทุนอย่างน้อยควรจะนานเท่าไร เราจะคาดหวังผลตอบแทนได้ขนาดไหน เป็นต้น เมื่อมีเป้าหมายในการลงทุนที่ชัดเจนแล้ว หาและทำความเข้าใจกองทุนรวม ที่ตรงกับที่เราต้องการได้แล้ว ก็เริ่มลงทุนได้เลย
                โดยความเห็นส่วนตัว การลงทุนผ่านกองทุนรวม เป็นการเริ่มต้นการลงทุนที่ง่ายที่สุดแล้วอย่างหนึ่ง เพียงแต่ ถึงจะง่ายอย่างไรก็ต้อง ก็ต้องทำความเข้าใจ หากคิดแค่ว่า ซื้อๆ ไป การลงทุนอะไรมั่วๆ ก็ไม่ต่างจากการเล่นการพนัน ซื้อ ลอตเตอรี่ เลย
                ใครพร้อมศึกษา พร้อม หัดเดินทางการเงิน  ก็จัดเตรียมบัตรประชาชน และสมุดบัญชี ไปธนาคารเลยครับ แจ้งว่าสนใจซื้อกองทุนรวม ขอเปิดบัญชีกองทุนรวม แล้วถ้าคุณโชคดี คุณจะได้คำแนะนำและอธิบายจากเจ้าหน้าที่ธนาคารตรงนั้น แต่หากยังกังวล ก็ใจเย็นๆ อีกนิด ผมจะค่อยๆ อธิบายเพิ่มเติมให้อีกทีครับ หรือใจร้อนหน่วย ก็ลองใช้ Google ช่วยครับ มีผู้รู้อีกมากมาย เขียนอธิบาย ทำคลิปอธิบายเอาไว้อย่างดีเลยครับ มาเริ่ม หัดเดินการเงิน ไปด้วยครับนะครับ


หมายเหตุ ภาพประกอบจาก http://www.catdumb.com/cash-cat-very-rich/

วันพุธที่ 20 กรกฎาคม พ.ศ. 2559

ลงทุนว่าเสี่ยงสูง ไม่ลงทุนเลยเสี่ยงกว่า!

                 ไม่เอา ยังไม่พร้อม รับความเสี่ยงไม่ไหว ยังต้องมีรายการที่ต้องใช้จ่ายอีกเยอะ ยังต้องเตรียมเงินไว้ให้ที่บ้าน ยังต้องซื้อของอีกเยอะ กลัวขาดทุน ยังไม่มีความรู้ในการลงทุน อีกหลากหลายเหตุผล ที่คนที่ยังไม่ได้เริ่มลงทุน พูดขึ้นมา เมื่อมีคนถามว่า มาศึกษา มาลงทุนกันไหม?

                เหตุผลเหล่านั้นจริงไหม โดยเฉพาะที่บอกว่ารับความเสี่ยงไม่ไหว แล้วรู้หรือไม่ว่า ไม่ลงทุน เสี่ยงกว่า ใช่ครับ ชีวิตคนเราทุกคน เจอกับความเสี่ยงตลอดเวลาครับ ลุกขึ้นจากเตียง ก็เสี่ยงแล้วว่าจะก้าวขาลงจากเตียงผิด เดี๋ยวจะซวยไปทั้งวัน (เออ.. จริงปะ) เดินลงบันได ก็เสี่ยงที่จะตกบันได กินข้าว ก็เสี่ยงที่จะโดนก้างปลาทิ่มคอ ใครอ่านมาถึงตรงนี้คง คิด คนเขียนมันบ้า วิตกจริต หรือเปล่า... เปล่านะครับ แต่หากคุณคิดอย่างนั้น ผมจะย้อนกลับไปว่า แล้วคุณละ ทำไมคิดว่าการลงทุนมันเสี่ยง

หาเงิน โดยการทำงาน ไม่เสี่ยง???

                ใช่ครับ การที่คุณทำงาน ก็ต้องออกเดินทาง คือ ไม่ได้นั่งเฉยๆ แน่ๆ มันก็มีความเสี่ยงทั้งนั้นละ แต่มันเป็นความเสี่ยงที่เรา รู้สึกว่า มันมีความเสี่ยงที่ต่ำ มีความเสี่ยงที่เราสามารถหาอะไรป้องกันได้ 

                การลงทุนก็เช่นกันครับ หากเราเข้าใจ ศึกษาเราก็ได้เดินเข้าไปลงทุนได้ โดยไม่พะวงกังวลว่ามันเสี่ยง เปรียบเสมือนกับที่ทุกวันนี้ คุณตื่นนอน ออกจากบ้าน ไปนั่งมอเตอร์ไซต์รับจ้าง (สวมหมวกกันน็อกไหม? << ไมไม่กลัวเสี่ยง) นั่งรถ เดินขึ้นตึก ขึ้นลิฟท์ ไปทำงาน เพื่อจุดหมายคือ สร้างรายได้จากการทำงาน แล้วทำไม เราจะทำแบบเดียวกัน โดยมองข้ามความเสี่ยง ความกังวลเหล่านั้นไป เพื่อนำเงินที่เราเสี่ยงชีวิต ไปหามา มาก่อให้เกิดรายได้ให้กับเราบ้าง โดยควบคุมความเสี่ยงเหล่านั้น โดยการเข้าใจ

                แล้วที่ผมตั้งหัวข้อว่า ไม่ลงทุน เสี่ยงกว่า คืออะไร ก็คือ หากเราศึกษา วางแผนการเงินของเรา เข้าใจการลงทุน เราจะเข้าใจ ว่าเราสามารถบริหารเงินของเราเป็นอย่างไร สถานะปัจจุบันเป็นอย่างไร อนาคตเราจะเป็นอย่างไร แล้วรายได้เราเพียงพอไหม ที่จะมีอนาคต อย่างที่เราคาดหวังไว้ (หรือยัง ไม่เคยคิด?) ถ้ายังไม่เคย ผมแจ้งความเสี่ยง ที่คุณอาจจะยังไม่เคยคิดไว้นะครับ
1.       เมื่อเจ็บป่วยหนักๆ มีเงินเพียงพอที่จะดูแลรักษาตัวไหม
2.       หากเกษียณแล้ว จะอยู่อย่างไรมีรายได้จากทางไหน
3.       ถ้ามีเงินที่เก็บออม แล้วออมไว้ในธนาคารเงินฝากออมทรัพย์ หรือ ฝากประจำ มูลค่าของเงินที่มีในวันนี้ จะมีมูลค่าเหลือเท่าไร ในอนาคต

การศึกษาการเงิน การลงทุน จะช่วยให้คุณรู้จักรูปแบบการลงทุน และผลตอบแทนต่างๆ แล้วคุณจะรู้ว่า คุณจะจัดการตัดความเสี่ยงต่างๆ เหล่านี้อย่างไร ไม่ต่างจาก การที่คุณเดินทางมาทำงาน ที่คุณไม่ได้รู้สึกว่ามันเสี่ยงอะไร และต้องลงทุนแบบไหน จึงจะตรงกับความต้องการของคุณ

เริ่มศึกษาการเงิน การลงทุน หัดเดินไปพร้อมๆ กันครับ

หัดเดินการเงิน


หมายเหตุ ภาพประกอบเอามาจาก http://www.manager.co.th/Around/ViewNews.aspx?NewsID=9520000161674

วันพฤหัสบดีที่ 7 กรกฎาคม พ.ศ. 2559

เริ่มออมและลงทุนเมื่อไรดี ออมเงินให้ได้เยอะๆ อย่างเดียวพอไหม?

      ผมเขียนบทความนี้ เพราะเพิ่งจะทำตาราง ผลตอบแทนจากเงินสะสมเดือนละ 1,000 บาท เพื่อให้คนรู้จักดู ความวิเศษของดอกเบี้ยทบต้น ซึ่งจะเห็นความมหัศจรรย์ของมันเมื่อ มีเวลานานเพียงพอ ตามตารางด้านล้างนี้ครับ


ตารางนี้จะเห็นความแตกต่างกัน 2 อย่างนะครับ

อย่างที่ 1 คือ ผลตอบแทนที่ต่างกัน จากระยะเวลาที่ต่างกัน
 ถ้าดูในตาราง ใน column ที่ผลตอบแทน 10% จะพบว่า การเก็บออมแล้วลงทุนในระยะเวลา 10 ปี กับ 30 ปี จะได้ยอดเงินรวมต่างกันถึง 1,632,964 – 74,079 = 1,558,885 จากเงินเราเองที่ออมต่างกันเพียง 240,000 บาท

อย่างที่ 2 คือ ผลตอบแทน ที่ต่างกัน จากอัตราผลตอบแทนที่ต่างกัน
                ถ้าดูในตาราง จะพบว่า ถึงออมแล้วลงทุนเป็นระยะเวลานาน 30 ปี แต่เลือกออมไว้ในที่ที่ได้ผลตอบแทน ที่ไม่ดีพอ ก็ไม่มีประโยชน์เท่าไร เช่น ออมในบัญชีเงินฝากออกทรัพย์ปกติ ที่ดอกเบี้ย 0.50% เป็นเวลา 30 ปี ถึงจะใช้เวลา 30 ปี ได้ผลตอบแทนเพียง 27,430 บาท แต่หากลงทุนที่ได้ผลตอบแทน 10% เพียง 10 ปี ได้ผลตอบแทน 74,079 มากกว่าถึง 74,079 – 27,430 = 46,649 บาท และใช้เงินลงทุนน้อยต่างกันถึง 3 เท่า

                จะเห็นว่า การที่เราจะได้ผลตอบแทนที่ดี นอกจากควรจะเริ่มออมเงินได้เร็ว (หรือนานเพียงพอ) แล้ว ก็ต้องรู้จักว่าจะเอาเงินไปไว้ที่ไหน ที่ให้ผลตอบแทนที่ดีด้วยหรืออีกนัยหนึ่ง ก็ต้องรู้จักหาความรู้ในการลงทุนบ้าง ไม่งั้น ถึงเก็บเงิน แต่ไปลงทุนมั่วๆ แทนที่จะได้ผลตอบแทนที่ดี เกิดกลายเป็นขาดทุนขึ้นมาแทน จะแย่เข้าไปใหญ่ เริ่มออมเงินและเริ่มหาความรู้ทางการเงิน หัดเดินทางการเงินไปพร้อมๆ กันนะครับ

วันศุกร์ที่ 1 กรกฎาคม พ.ศ. 2559

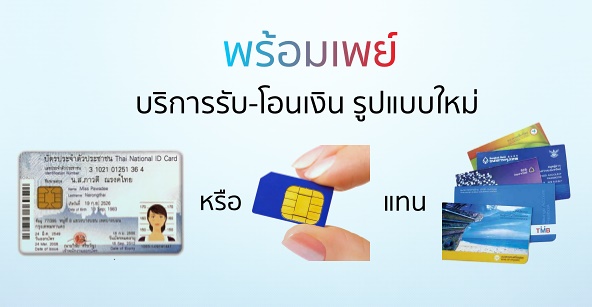
พร้อมหรือยัง กับ พร้อมเพย์ (Prompt Pay)

                วันนี้ที่เขียนบทความนี้ เพราะเป็นวันแรก ที่เปิดให้ธนาคารที่พร้อม เริ่มรับลงทะเบียน พร้อมเพย์ (Prompt Pay) ได้เป็นวันแรก (1 ก.ค. 2559) ก็เลยขอ เขียนบทความไว้ร่วมประวัติศาสตร์ ก้าวหนึ่งในการเปลี่ยนแปลงระบบการเงินของประเทศไทยไว้ซักหน่อย
                เขียนหัวไว้ซะดูยิ่งใหญ่ แต่เอาจริงๆ วันนี้ยังไม่ได้มีผลอะไรเลยครับ การเปิดลงทะเบียน โดยความเห็นผม ก็ยังมีการประชาสัมพันธ์ที่อ่อนไป คือ เน้นไปที่แจ้งให้ทราบว่า เปิดให้ลงทะเบียนแล้ว แต่กลับไม่เน้นว่า ลงทะเบียนไปเพื่ออะไร ซึ่งน่าจะสำคัญกว่ามาก เพราะคนเราจะสนใจ ก็ต่อเมื่อมีผลกระทบ หรือมีผลประโยชน์อะไรกับตัวเรา


                แต่วันนี้ผมก็เจอข่าวที่น่าจะสนใจ อย่างหนึ่ง ที่เป็นแนวคิดที่ช่วย ทำให้ผมมองเห็นแสงสว่างที่ปลายอุโมงค์ ว่ารัฐและหน่วยงานที่เกี่ยวข้อง จะเชิญชวน คนไทย มาใช้จ่ายผ่าน พร้อมเพย์ ได้ประสบความสำเร็จได้อย่างไร แรกๆ ผมก็คิดว่า อาจจะมีผลประโยชน์ทางภาษี เช่น นำรายการใช้จ่าย มาเป็นค่าลดหย่อนได้ หรือ มีการคืน Vat ให้ แต่พอเห็นข่าวนี้แล้วก็ รู้สึกว่า ผมยังอ่อนด้อยนัก เมื่อพบข่าวว่า “นายอภิศักดิ์ ตันติวรวงศ์ รมว.คลัง ในฐานะประธานประชุมคณะกรรมการระบบการชำระเงินทางอิเล็กทรอนิกส์ หรืออีเพย์เมนต์ กล่าวว่าคณะกรรมการพิจารณาแรงจูงใจให้ผู้ประกอบการและประชาชนมาใช้อีเพย์เมนต์ โดยการจับแจกรางวัลเดือนละ 7 ล้านบาท เป็นเวลา 1 ปี เริ่มตั้งแต่เดือนม.ค. 2560 (ที่มา http://www.khaosodonline.com/view_newsonline.php?newsid=1467201090)”

                มันช่างเป็นแรงจูงใจ สำหรับคนไทย ทั่วประเทศจริงๆ เลยครับ จำได้ว่าตอนเด็กๆ เคยได้ยิน พ่อเล่าให้ฟังว่า เมืองไทยเคยจ้าง นักการเงินจากต่างประเทศ มาศึกษาว่าจะทำอย่างไรให้คนไทยออมเงิน สุดท้ายได้ข้อสรุปออกมาเป็นผลิตภัณฑ์ทางการเงินอย่าง สลากออมสิน สลาก ธกส.

                หนนี้จะสร้างแรงจูงใจ ให้มาใช้ ก็ใช้วิธีการชิงโชค ซึ่งผมก็เชื่อนะว่า มีโอกาสประสบความสำเร็จ ได้มากทีเดียว ดูง่ายๆ ว่าคนไทยเรา ทุ่มเทแรงใจ หวังร่ำรวย โชคดี มีเงินมากองทับกันขนาดไหน ก็ดูความสำเร็จของธุรกิจ ขายชาน้ำหวาน ก็ได้

                ตอนแรกผมคาดหวังว่า การเกิดพร้อมเพย์ จะเป็นโอกาส ช่วยให้คนเราต้องปรับตัว ศึกษา แยกบัญชีใช้จ่าย แยกเงินเก็บ ทำความเข้าใจเรื่องการเงิน การใช้จ่ายกันมากขึ้น แต่พอเห็นความคิดนี้มาก็นะ ...

                ลองพิจารณากันดูแล้วกันนะครับ ว่าเราจะเป็นคนที่พร้อม ที่ใช้พร้อมเพย์ เพื่อเพื่อบริหารการเงิน บัญชีการเงินของเราให้ดีขึ้น สะดวกขึ้น ได้ผลตอบแทนมากขึ้น หรือ พร้อมเป็นนักพนัน นักเสี่ยงโชค เพื่อเพิ่มช่องทางเสี่ยงโชค นอกจากจะลุ้นหวยรัฐบาล เดือนละ 2 ครั้ง ก็มาลุ้นจาก พร้อมเพย์ เพิ่มเติมอีก แล้วเราก็คงจะยังเห็นข่าว ลุ้นโชคเสี่ยงทาย กราบไหว้สิ่งประหลาด กันทุกต้นเดือน บนหน้าหนังสือพิมพ์เหมือนเดิม (หรือมากกว่าเดิม)

                ใครที่หลงมาอ่านบทความนี้ มาหัดเดิน ศึกษาทางการเงินกันเถอะนะครับ แล้วคุณจะสามารถสร้างโชคดีทางการเงิน ที่ให้ผลตอบแทน ที่จะอยู่กับชีวิตคุณได้ โดยไม่ต้องคอยโชคและวาสนา ไปไหว้วาน สิ่งศักดิ์สิทธิ ขูดต้นไม้ ที่ไหนมาหาคุณ..


วันศุกร์ที่ 24 มิถุนายน พ.ศ. 2559

พร้อมเพย์ (Prompt Pay) คืออะไร และ จะผูกบัตรประชาชน กับบัญชีไหนดี?

               พร้อมเพย์ (Prompt Pay)  ถือเป็นส่วนหนึ่ง จากผลการดำเนินการตามแผนยุทธศาสตร์ National e-Payment ของรัฐบาล ที่จะเพิ่มความสะดวกในการใช้จ่าย ของคนไทย ผ่านระบบอิเล็กทรอนิกส์ และลดการใช้จ่ายเงินสด ซึ่งมีข้อดีต่อประเทศหลายๆ อย่าง ทั้งเรื่องความสะดวก รวดเร็ว และค่าธรรมเนียมที่ต่ำลง สำหรับคนทั่วไป และสำหรับภาครัฐ เช่น ลดต้นทุนในการบริหารเงิน การตีพิมพ์เงินธนบัตร และการเก็บรักษาหรือกระจายเงิน รวมถึงการเก็บข้อมูลการเคลื่อนไหวของเงินต่างๆ เป็นต้น

                หลักๆ คือ พร้อมเพย์ คือ ช่องทางการแลกเปลี่ยน (หรือโอนเงิน) ระหว่างบุคคล ต่อบุคคล หรือ ระหว่างบุคคลต่อภาครัฐ (และน่าจะระหว่าง นิติบุคคลด้วย แต่ ณ. ปัจจุบันที่เขียนบทความ (24/06/2559) ยังไม่มีประกาศรูปแบบทีชัดเจน) ตัวอย่าง ของ ภาครัฐ กับ บุคคล ก็เช่น จากเดิม เมื่อเรายื่นขอคืนภาษี กรมสรรพากร จะตีเช็ค ส่งไปรษณีย์ ให้เรา ซึ่งก็มีค่าใช้จ่าย ทั้งตัวเช็ค ค่าไปรษณีย์ รวมถึงเสียเวลาในการส่ง ก็จะเปลี่ยนมาเป็น กรมสรรพากร จะโอนเงินเข้า บัญชี ที่เราเลือกผู้เลขที่บัตรประชาชนไว้ให้ผ่านช่องทางพร้อมเพย์ (ในทางกลับกัน หากต้องชำระเพิ่ม เราก็ชำระผ่านช่องทางพร้อมเพย์ ได้เช่นกัน)


                ส่วนระหว่างบุคคลธรรมดา กับบุคคลธรรมดา ก็เช่น เราเดินไปตลาดนัด ซื้อหมูปิ้ง 5 ไม้ พร้อมข้าวเหนียว รวม 55 บาท แทนที่จะหยิบกระเป๋าสตางค์ขึ้นมา เราก็ยกโทรศัพท์ (Smartphone) เปิดแอปพลิเคชัน (Application) ขึ้นมา เลือกโอนเงินให้กับบัญชีแม่ค้าหมูปิ้ง ซึ่งอาจจะใช้บัญชีที่อ้างอิงกับหมายเลขประชาชน หรือเบอร์โทรศัพท์ก็ได้

                มองดูจะพบว่าสะดวก และไม่มีค่าใช้จ่ายเพิ่มเติม (ในกรณีที่ไม่เกิน 5,000 บาท ตามข้อมูล ณ. วันที่เขียนบทความ) และจะเปลี่ยนโลกในการใช้จ่ายของคนไทยเราไปเลย

                ซึ่งจะเปลี่ยนโลกการใช้จ่ายได้ขนาดไหน สามารถทำให้คนนิยมได้ไหม ก็คงต้องใช้ระยะเวลาซักพักในการปรับเปลี่ยน และให้ความยอมรับกันต่อไป

                ทั้งนี้โดยความคิดเห็นของผม ที่เขียนบทความ คิดว่าเป็นโอกาส อันดีที่จะให้คนไทยเรา รู้จักแยกบัญชีใช้จ่าย กับเก็บออม เช่น เดิม ใช้งานบัญชีเดียว เลขบัญชี 111 (สำหรับรับเงินเดือน) กับธนาคาร A พอจะลงทะเบียนผูกเลขบัตรประชาชน กับบัญชี ก็เปิดบัญชี 222 (สำหรับใช้จ่าย) กับธนาคาร A ผูกไว้ เราก็จะสามารถโอนเงินระหว่างบัญชี ธนาคารของเราเองได้ฟรีอยู่แล้ว หากเราได้รับเงินมาจากภาครัฐ ก็จะลงในบัญชี 222 หรือ หากเราจะกำหนดว่าแต่ละเดือน แต่ละอาทิตย์ หรือแต่ละวัน จะมีงบใช้จ่ายเท่าไร ก็โอนจากบัญชี 111 มาไว้ที่ บัญชี 222 ได้ตลอดเวลา

                เวลาทำรายการ พร้อมเพย์ ก็จะเกิดการเคลื่อนไหว ในเฉพาะบัญชี 222 ส่วนยอดรายได้หรือเงินออม เงินเก็บ ก็จะอยู่ในบัญชีที่ 111 ซึ่งจะช่วยให้เราสามารถแยกแยะ และป้องกันความผิดพลาดในการใช้จ่ายผ่านช่องทางพร้อมเพย์ได้
โลกการเงินของคนไทยกำลังจะเปลี่ยนครับ หัดเดินการเงินไปด้วยกันครับ

                หมายเหตุ การผูกบัญชีบัตรประชาชน นั้นจะผูกได้กับบัญชีเดียวเท่านั้น ดังนั้นความเห็นส่วนตัว ควรจะเป็นบัญชีที่เราสะดวกครับ และในมุมธนาคารเอง ก็น่าจะมีความต้องการให้เราไปผูกเลขที่บัตรเรากับเค้าครับ ดังนั้นไม่น่าจะต้องรีบผูก และรอดูเงื่อนไขจากธนาคารที่เราสะดวกกันอีกทีก็ดีครับ